2020-2025年中国光通信器件行业发展趋势预测及投资战略咨询报告
一、行业概述
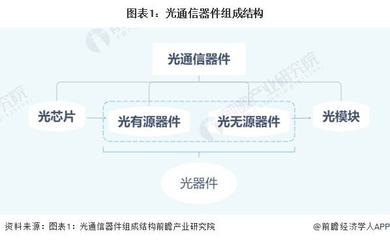
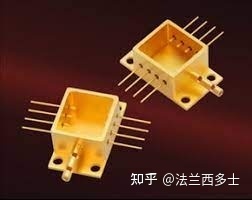
光通信器件是光通信系统的核心组成部分,承担光信号的产生、调制、传输、探测、放大、交换等关键功能,广泛应用于电信网络、数据中心、卫星通信、光纤传感等领域。随着5G、云计算、物联网、人工智能等新一代信息技术的快速发展,光通信器件行业迎来新一轮增长周期。2020-2025年,中国光通信器件行业在政策支持、市场需求和技术进步的共同驱动下,呈现出高端化、集成化、国产化的发展趋势。
二、2020-2025年行业发展环境分析
(一)政策环境
国家层面持续出台利好政策。《“双千兆”网络协同发展行动计划(2021-2023年)》《“十四五”信息通信行业发展规划》《关于加快推动176项国家标准和行业标准报批稿公示的通知》等政策文件,明确提出加快光通信网络建设,推动关键器件自主可控。光通信器件被列入《中国制造2025》重点突破领域,国家制造业转型升级基金、国家集成电路产业投资基金等对光芯片、光模块等领域给予重点支持。
(二)经济环境
2020-2025年,中国数字经济规模持续扩大,占GDP比重超过50%。电信业务收入稳中有升,数据中心投资高速增长。根据工信部数据,2023年国内三家基础电信企业完成固定资产投资4205亿元,其中5G投资占比超过40%。算力网络、东数西算等工程带动光通信器件需求持续释放。
(三)技术环境
硅光技术、共封装光学(CPO)、高速光调制技术(如PAM4)、相干光通信技术等不断成熟。国内企业在25G/100G光芯片领域取得突破,400G/800G光模块实现批量出货。光电共封装、线性驱动可插拔光模块(LPO)等新技术路线的涌现,为行业带来新的技术变革机遇。
三、市场规模与供需预测
(一)市场规模
受益于5G网络深度覆盖、千兆光网建设、数据中心扩容以及海外市场拓展,中国光通信器件市场规模保持快速增长。据测算,2020年国内光通信器件市场规模约950亿元,2023年突破1300亿元,预计2025年将达到1800亿元左右,年均复合增长率约14%。其中,光模块、光芯片、光纤连接器等细分领域增长尤为显著。
(二)供给分析
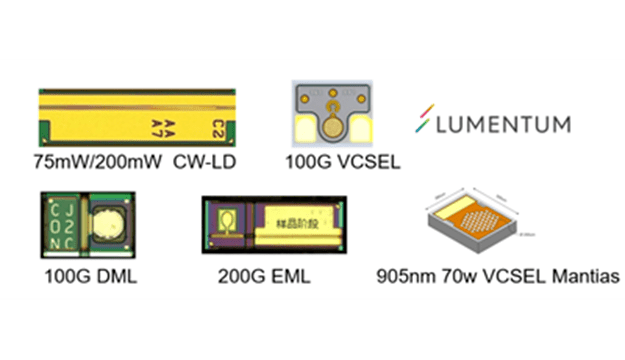
国内光通信器件产业链逐步完善,从光芯片、光器件到光模块的国产化率持续提升。光模块领域,中际旭创、新易盛、光迅科技等企业全球市场份额稳步扩大;光芯片领域,源杰科技、仕佳光子等企业在10G/25G激光器芯片上实现量产,但25G以上高速光芯片仍依赖进口,国产替代空间巨大。
(三)需求分析
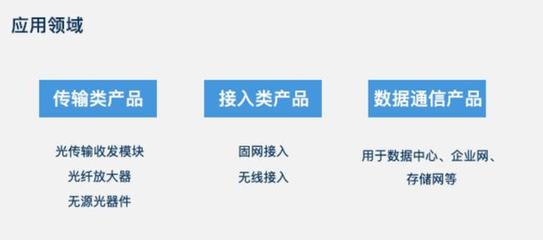
电信市场:5G基站建设、10G PON向50G PON升级、骨干网400G/800G扩容,拉动高速光模块和相干光器件需求。
数据中心市场: Hyperscale数据中心和AI算力集群建设带动400G/800G/1.6T光模块需求爆发。
海外市场:国内光模块企业积极拓展北美、欧洲等市场,海外收入占比持续提升。
四、发展趋势预测(2020-2025年)
(一)高速率迭代加速
光模块速率从100G/400G向800G/1.6T演进。2023年800G光模块开始规模出货,预计2025年1.6T光模块进入商用阶段。高速率产品对光芯片、电芯片、封装工艺提出更高要求,推动产业链技术升级。
(二)硅光技术渗透率提升
硅光技术凭借集成度高、成本低、功耗低等优势,在高速光模块、相干光通信、光互连等领域加速渗透。预计2025年硅光模块市场份额将超过30%,国内企业在硅光芯片设计、制造方面加快布局。
(三)CPO与LPO技术路线并行发展
共封装光学(CPO)将光引擎与交换芯片共同封装,适用于超高密度互连场景;线性驱动可插拔光模块(LPO)通过去除DSP芯片降低功耗和成本,在中短距场景具备竞争力。两种技术路线将在不同应用场景下并行发展,推动光互连架构创新。
(四)产业链自主可控成为主旋律
在国际贸易摩擦和供应链安全考量下,光芯片、电芯片、高端封装设备等关键环节自主可控需求迫切。国家政策引导和社会资本投入将加速国产替代进程,预计2025年25G及以上高速光芯片国产化率将显著提升。
(五)从“光通信”向“光感知+光计算”拓展
光通信器件技术向光纤传感、激光雷达、光计算等新领域延伸。智能汽车、工业互联网、元宇宙等新兴场景为光器件行业打开新的成长空间。
五、投资战略建议
(一)重点关注高成长细分赛道
- 高速光模块:400G/800G/1.6T光模块需求确定性强,关注具备海外大客户资源和高速率产品量产能力的企业。
- 光芯片:25G/50G高速光芯片国产替代空间广阔,关注具有自主芯片设计能力和IDM模式的企业。
- 硅光及CPO产业链:关注硅光芯片、光引擎、先进封装等环节的早期布局者。
(二)把握国产替代主线
美国对华科技封锁加剧,国内运营商和云厂商加速导入国产光通信器件。具备核心技术积累、产品性能达标、客户验证进展顺利的国产供应商有望获得份额提升。
(三)关注新技术路线带来的投资机会
CPO、LPO、硅光、薄膜铌酸锂等新技术方向处于产业化初期,技术壁垒高、竞争格局好,早期布局企业有望享受技术红利。
(四)警惕行业风险
需关注以下风险:一是行业竞争加剧导致价格战,毛利率承压;二是高端光芯片、电芯片进口受限影响供应链稳定;三是技术路线快速迭代导致存量产线贬值;四是海外市场需求波动及地缘政治风险。
六、结论
2020-2025年是中国光通信器件行业从“跟跑”向“并跑”“领跑”转变的关键时期。在数字经济、AI算力、5G/6G演进等长期需求驱动下,行业景气度持续向好。高速率、集成化、国产化是核心投资逻辑,建议投资者重点关注高速光模块、光芯片、硅光/CPO等细分领域的领军企业,同时密切跟踪技术路线变化和国际贸易环境,审慎把握投资节奏,防范行业风险。
如若转载,请注明出处:http://www.shentoumall.com/product/51.html
更新时间:2026-11-01 10:30:50