预见2022 中国光通信器件行业全景图谱—市场现状、竞争格局与发展趋势
光通信器件是光通信系统的核心组成部分,其性能直接决定了光通信系统的传输速率、距离和可靠性。随着5G网络、数据中心和光纤宽带的大规模建设,中国光通信器件行业在2022年迎来快速发展。本文将构建2022年中国光通信器件行业全景图谱,深入分析市场现状、竞争格局和发展趋势。
一、市场现状:规模与结构
1. 市场规模
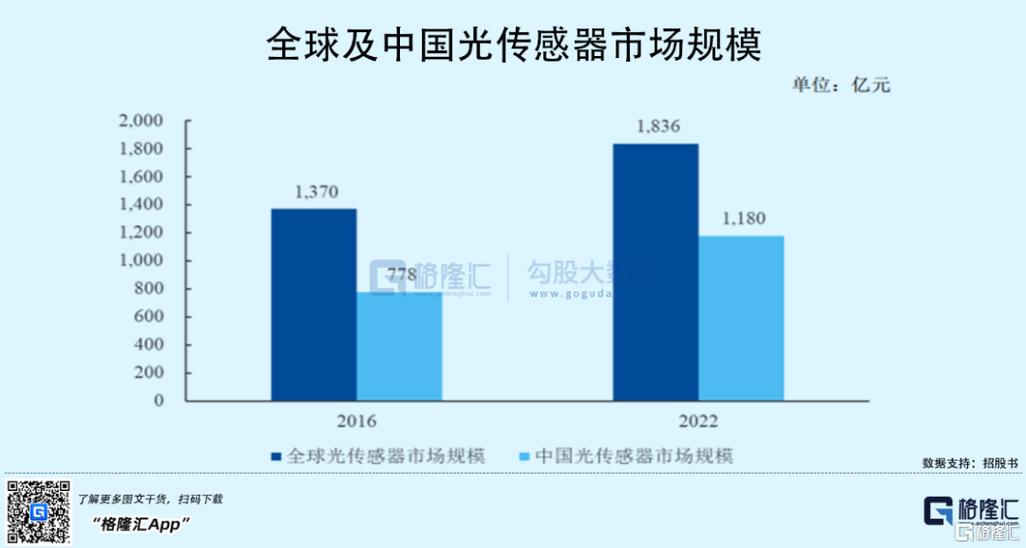
2022年,中国光通信器件市场规模约500亿元人民币,同比增长15%以上。增长主要驱动力包括:5G网络大规模建设、数据中心处于高速增长期、光纤宽带持续升级。预计到2025年,市场规模将超过800亿元。
2. 产品结构
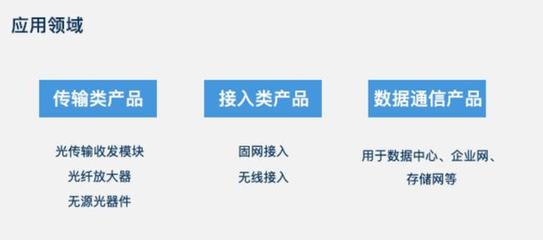
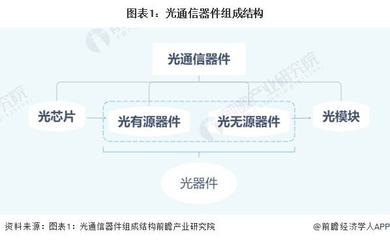
光通信器件主要包括光有源器件、光无源器件和光电模块。其中,光模块市场占比最大,约60%;光无源器件占比约25%;光有源器件占比约15%。
3. 应用领域
电信市场占比约60%,数据中心市场占比约30%,其他领域占比10%。随着云计算和人工智能的发展,数据中心市场占比将进一步提升。
二、竞争格局:梯队与份额
1. 全球竞争格局
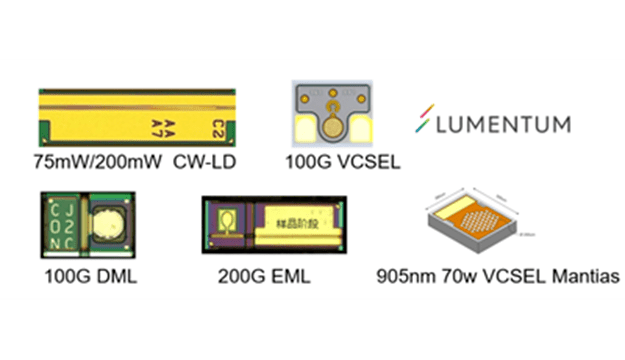
全球光通信器件市场集中度较高,头部企业包括美国Finisar(现为Coherent)、美国Lumentum、美国Broadcom、日本Sumitomo等。中国企业在全球市场份额逐步提升,但整体仍处于追赶阶段。
- 中国市场竞争梯队
- 第一梯队:光迅科技(份额约10%)、中际旭创(份额约8%)、华为海思(份额约6%)。这些企业具备较强的研发能力和市场影响力。
- 第二梯队:新易盛、华工科技、天孚通信、太辰光等,各具特色,在细分市场有较强竞争力。
- 第三梯队:众多中小型企业,主要集中于中低端产品,竞争激烈。
3. 国产化进展
高端光芯片(如25G及以上速率)仍依赖进口,国产化率不足10%;而25G及以下速率光芯片国产化率已达到30%以上。政策支持推动国产替代加速。
三、发展趋势:四大方向
1. 政策红利持续
“十四五”规划、 “双千兆”网络行动计划等政策明确支持光通信器件关键技术突破和产业化,为行业发展提供良好环境。
2. 需求驱动升级
流量增长推动光模块速率升级,400G光模块规模化应用,800G光模块开始导入,1.6T技术已进入研发阶段。
3. 硅光技术崛起
硅光技术凭借集成度高、成本低等优势,在高速光模块领域应用加速,预计未来五年市场份额将显著提升。
4. 国产替代深化
在中美科技竞争背景下,国内企业加大研发投入,光芯片、电芯片等关键环节国产化进程加快。预计到2025年,25G及以上光芯片国产化率将提升至30%左右。
结论
2022年,中国光通信器件行业在政策支持和需求拉动下保持快速增长。市场竞争格局逐渐清晰,头部企业优势明显,但高端芯片仍是短板。随着技术升级和国产替代深化,行业将迎来更广阔的发展空间,建议投资者关注光芯片、硅光模块等细分领域。
如若转载,请注明出处:http://www.shentoumall.com/product/47.html
更新时间:2026-11-01 01:02:58