光通信赛道全景扫描 无源器件、电芯片与高速光模块的三重博弈
随着全球数字化转型的加速和AI算力需求的爆发,光通信作为信息传输的基石,正迎来前所未有的发展机遇。在光通信产业链中,光无源器件、电芯片与高速光模块构成了三个关键环节,它们各自扮演着重要角色,并在技术演进与市场竞争中形成复杂的博弈关系。本文将对这三重博弈进行全景扫描,剖析其现状、挑战与未来趋势。
一、光无源器件:稳健的基石与价值提升
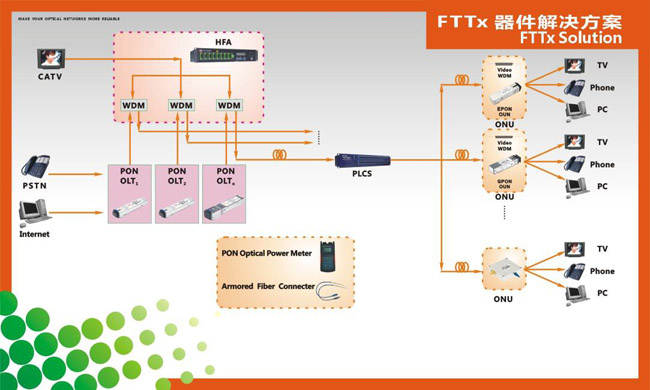
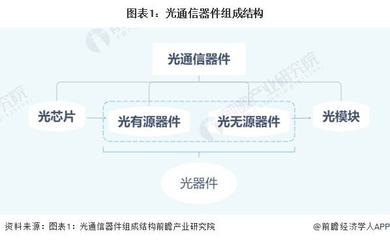
光无源器件是光通信系统的基础组成部分,包括光纤连接器、光分路器、波分复用器(WDM)、光开关、衰减器等。它们无需光电转换,负责光信号的传输、分配、合波/分波等无源功能。随着光网络向高速率、大容量、智能化方向发展,无源器件正经历技术升级和价值提升。
高速光模块对无源器件的精密度和可靠性要求更高,例如高速连接器需要更低的插损和更高的回波损耗。数据中心和5G前传对波分复用器的需求激增,推动了WDM器件向小型化、集成化发展。硅光技术的兴起为无源器件集成提供了新路径,基于硅光平台的无源器件有望实现更低成本和更高集成度。
无源器件市场相对成熟,竞争激烈,毛利率普遍偏低。厂商需通过技术创新和规模化生产来提升竞争力。无源器件与电芯片、光模块的协同设计日益重要,例如在光模块内部,无源器件需与激光器、探测器等有源器件紧密配合。
二、电芯片:光模块的“大脑”与瓶颈
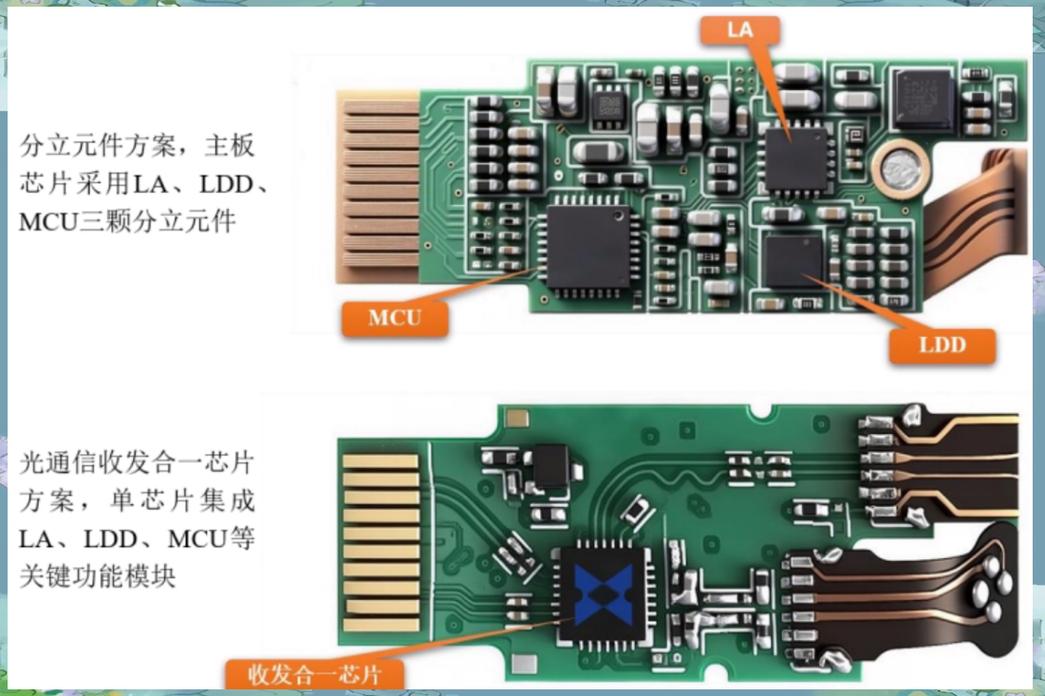
电芯片是光模块的核心组件之一,主要包括激光驱动器、跨阻放大器(TIA)、时钟数据恢复(CDR)和数字信号处理(DSP)芯片等。它们负责电信号的放大、整形和处理,直接影响光模块的传输性能和功耗。
随着光模块速率从100G向400G、800G乃至1.6T演进,电芯片的技术挑战日益凸显。高速率对芯片的带宽、功耗和集成度提出更高要求。例如,在400G及以上光模块中,DSP芯片成为标配,用于补偿光传输损伤和实现高阶调制。DSP芯片的设计复杂,功耗较高,且主要由海外厂商主导,国内自给率较低。
电芯片与光模块的博弈体现在两个方面:一是电芯片的性能直接决定光模块的传输距离和功耗,芯片厂商需与光模块厂商紧密合作,定制化开发;二是电芯片的成本占光模块比重较高(尤其在高速模块中),芯片的国产化替代成为降低成本的关键。国内电芯片厂商在25G/50G等中低速领域取得突破,但在100G/200G等高速领域仍处于追赶阶段。
三、高速光模块:需求的爆发与技术的角逐
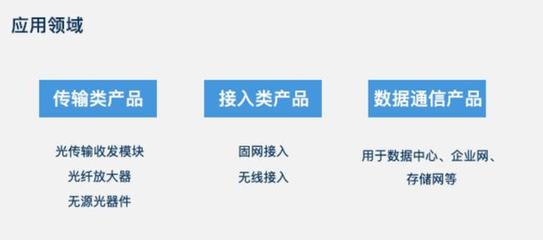
高速光模块是光通信产业链中增长最快的环节,广泛应用于数据中心互联、5G承载网和电信传输。随着AI大模型 training 和推理需求的激增,数据中心内部和之间的流量爆发,推动800G光模块加速放量,1.6T光模块也已提上日程。
高速光模块的博弈体现在技术路线和市场竞争上。技术方面,传统可插拔光模块正面临硅光模块和CPO(共封装光学)等新方案的挑战。硅光模块利用硅基材料集成光电器件,具有低成本、高集成潜力;CPO则将光引擎与电芯片共封装,大幅降低功耗和尺寸,但可维护性较差。目前,可插拔光模块仍是主流,但硅光和CPO技术正在特定场景中试点应用。
市场竞争方面,光模块厂商需在速率升级、成本控制和客户关系上展开角逐。中国厂商在光模块全球市场中占据重要份额,但在上游光芯片和电芯片领域仍依赖进口。因此,光模块厂商正通过垂直整合或战略合作来保障供应链安全。
四、三重博弈的协同与制衡
光无源器件、电芯片与高速光模块并非孤立存在,而是相互依存、相互制衡。光模块的性能取决于电芯片和无源器件的协同;电芯片的进步推动光模块速率提升;无源器件的创新则助力光模块小型化和集成化。三者之间也存在价值分配的矛盾:电芯片和高端光芯片占据较高利润,而无源器件和光模块组装环节利润相对微薄。
随着光通信向更高速率、更低功耗、更高集成度发展,三重博弈将更加激烈。无源器件需向集成化、专业化升级;电芯片需突破高速率和低功耗瓶颈,加速国产化;高速光模块需在技术路线和成本之间找到平衡。只有产业链上下游协同创新,才能在全球光通信竞争中赢得优势。
如若转载,请注明出处:http://www.shentoumall.com/product/36.html
更新时间:2026-11-01 00:42:19